The Outsiders: el CEO como inversor

David Boronat me ha enviado un resumen de The Outsiders, de William Thorndike. Me apetece compartir las ideas que recoge porque ponen el foco en algo que a veces queda en segundo plano cuando hablamos de emprender: qué hacemos con el capital.

David cuenta que intentó leerlo hace años y no pasó del tercer capítulo. Al retomarlo ahora, se pregunta cómo no lo entendió a la primera.

La tesis que destaca en su resumen es sencilla: una de las tareas más importantes de un CEO es decidir qué hacer con el dinero que genera la empresa. El CEO como inversor.

Ideas fuerza:

1. Crecer no es crear valor.

Lo que importa no es tener la empresa más grande, sino aumentar el valor por acción. Los CEOs que describe el libro estaban dispuestos a vender divisiones o cerrar negocios que no rendían, aunque eso redujera el tamaño de la empresa. Crecer por crecer puede alimentar el ego, pero no necesariamente el retorno del accionista.

2. Austeridad en la estructura, ambición al invertir.

David destaca las estructuras centrales pequeñas de estas empresas. La austeridad no consistía en dejar de invertir, sino en evitar costes que no aportaban valor. Cuando encontraban una oportunidad con un retorno atractivo, invertían.

3. Descentralizar las operaciones, centralizar el capital.

Dar autonomía a los equipos para gestionar el día a día y concentrar las decisiones sobre dónde invertir. No son dos ideas contradictorias: permiten que cada negocio opere con libertad, mientras el capital se dirige hacia las mejores oportunidades del conjunto.

4. Mirar la caja, no solo el beneficio contable.

Otra idea del resumen: fijarse en cuánto efectivo genera realmente el negocio. El beneficio contable y la caja no son lo mismo. Entender esa diferencia cambia cómo analizamos una empresa y cómo medimos a sus responsables.

5. Comparar todos los usos del dinero.

Reinvertir en el negocio, comprar otras empresas, repartir dividendos, pagar deuda o recomprar acciones. Ninguna opción es siempre la mejor. El trabajo consiste en compararlas con disciplina y elegir la que tenga más sentido en cada momento.

También importa cómo se obtiene el capital: con la caja del negocio, deuda o nuevas aportaciones de los accionistas. Conseguir financiación no es un fin en sí mismo. Lo importante es lo que hacemos después con ella.

6. Reservar tiempo para pensar.

Según el resumen de David, estos CEOs protegían su tiempo para concentrarse en la estrategia y la asignación de capital. Si todas las horas del día se van en reuniones y urgencias, ¿cuándo pensamos en las decisiones que más valor pueden crear?

Mi reflexión desde SeedRocket, 4Founders y GoTrendier: hablamos mucho de producto, ventas, equipo y crecimiento. Quizá deberíamos hablar más de asignación de capital. Es una disciplina que se aprende y que merece entrenarse de forma consciente.

Gracias David por el resumen y por compartir estas ideas.

Para recibir sus resúmenes quincenales: https://docs.google.com/forms/d/1TYmY-n53AP6OjTNoFtbRFTjLtzDDVj5lJ7DNdDowGeY/preview

El libro: https://www.amazon.com/Outsiders-Unconventional-Radically-Rational-Blueprint-ebook/dp/B009G1T74O
Lecciones de la startup Tebrio

En este link encontrareis el podcast de 4founders y Seedrocket sobre la historia de la startup salamantina Tebrio, se centra en la cría de insectos para que se puedan convertir en proteinas para alimentación animal y fertilizantes.

Los emprendedores después de casi 10 años están construyendo una fábrica q permitirá generar una escalada de producción muy relevante de proteinas. La fábrica de insectos que están construyendo representará más de 100MM€ una vez construida, y tiene demanda sin embargo no puede fabricar en escala, por esa razón construye la fabrica.

Ideas fuerza:

  1. Aunque mucha gente habla de que los insectos pueden ser una fuente de proteinas, poca gente o nadie se había puesto a investigar como hacer criar y escalar la cria de éstos. Sin estudios específicos en BIO, los emprendedores se basaron en la observación y en arriesgarse y testear el ciclo. Posteriormente contrataron a alguien que sí tenía conocimientos científicos. No siempre es necesario esos conocimientos científicos para generar un avance importante, la observación y la autoinstrucción puede ayudar mucho.
  2. El reto en procesos industriales es encontrando el camino de ir escalando el proceso. Y para eso se necesitan tiempos más largos que en software, e inversión considerable.
  3. Consiguen financiación y les acompañan nuevos inversores gracias ir consiguiendo los hitos descritos anteriormente se van cumpliendo.
  4. Conseguir financiación para procesos industriales es mucho más costoso que en otros sectores, aunque hay familias que tienen negocios industriales, que sí entienden estos sectores y pueden acompañar con inversión. Los principales problemas no han sido con los insectos sino con la financiación.
  5. La ventaja competitiva la ha ido consiguiendo trabajando poco a poco desarrollando procesos que permiten escalar el modelo de criar insectos. Su competidor francés consiguió 600MM€, mientras ellos tenían menos de 10MM€, y los franceses erraron en querer ir muy rápido gastanto el dinero, en el proceso industrial es mejor ir poco a poco y testeando todas las opciones. Ahora después de 10 años pueden escalar. Sus competidores se gastaron el dinero y son ineficientes.

Si queréis una explicación de la razones por las que hay más inversión en SaaS que en proyectos industriales o si quereis de hardware, la razón es que los tiempos son más largos y pueden requerir más inversión que un proyecto puro de software, y eso puede hacer empeorar la TIR, especialmente por los tempos de retorno. Además si hay menos inversores en hardware o industrial, pues si alguien tiene que invertir en un proyecto tiene que asegurar que depende de él mismo, y no que vendrá otro inversor, pq tal vez no aparece.

Contratar sobre valores

El otro día un joven emprendedor me preguntaba qué he aprendido de tener hijos, y a la vez me preguntaba sobre recomendaciones para el tema de pareja. Yo que no me considero muy bueno ni en una cosa ni en otra, le decía que cuando tienes hijos lo que te das cuenta que lo más importante de tu pareja es tener los mismos valores para poder hacer crecer a tus hijos.

Y recientemente me pasa lo mismo con contratar a personas para mi equipo, creo que VALORES IGUALES O SIMILARES > CONOCIMIENTOS TÉCNICOS

Todos contratamos por conocimientos técnicos pero pocos por valores y actitud.

Si la personas puede aprender los conocimientos técnicos si tiene los mismos valores podrá llegar lejos, qué pasa si necesitas que aprenda rápido, pues puedes poner un advisor o personas que los conozca si es junior y quieres hacer crecer.

Pero como contratar sobre los mismos valores que tiene tu compañía. Obvio lo primero es tenerlas muy claras, y nada de cosas escritas en la pared, sino cosas que tu de verdad quieres, pero a veces es más fácil, escribir cosas que en tu empresa no se toleran, y tu como CEO no toleras y no te gustan nada de nada. En mi caso tengo un manual de todas las cosas que no me gustan.

En mi caso voy a poner como me gusta la gente que trabaja directamente conmigo:

  • Proactividad. Que las cosas sucedan. Prefiero que algo salga mal (con malos resultados) que no se haga o tarde mucho tiempo en realizarse.
  • La ventaja competitiva de una startup es ser rápido. Me gusta que las cosas salgan rápido.
  • Me gusta la eficacia (no me gusta que me repitan en un powerpoint cosas que ya sé). Odio la burocracia. Odio que las cosas se queden en el tintero sin solucionar. Odio que los proyectos no avancen porque hay gente que los para para ponerle su puntito.
  • Me gusta ser directo y transparente. 0 rodeos, no tengo tiempo que perder. No me gusta que me hagan la pelota (y se nota cuando te lo hacen). Me parece genial que me den feedback directo y que me digan lo que piensan (aunque no se lo que quiera oir).
  • El trabajo te genere ilusión y pasión, y eso suele generar una cierta obsesión positiva. Siempre en tu cabeza. Me encanta que la gente haga otras cosas y ser muy flexible con los tiempos y lugares desde donde se trabaja, sin embargo sí pido que en su cabeza tengan siempre un hueco para como solucionar los problemas actuales.
  • Me gusta que la gente me argumente las cosas con números y no opiniones.
  • Me gusta que la gente cuadre los números y que vincule las cosas entre ellas. No me gusta la gente que te da datos que no cuadran, me genera desconfianza, y además que un dato no sea contradictorio con otro.
  • Me gusta tener afinidad personal con la gente y crear lazos a largo plazo, no solo con este proyecto sino para el futuro. Y me gusta tener relación personal más allá del puro profesional.
  • Me gusta que las cosas estén planificadas antes de actual y no hacer perder el tiempo a nadie. No hace falta una super planificación pero no ir totalmente sin pensar en ninguna consecuencia ni en haber dado una vuelta.

La gestión de la tesorería en México

México es un país donde la gestión de los impuestos es complicada, ya que su agencia tributaria, SAT, tiene una muy buena tecnología, y tiene todo totalmente digitalizado.

En Gotrendier nos hemos encontrado que gestionar los impuestos de forma siempre al nivel que requiere es complicado. Necesitamos chequear que todas las facturas del SAT están pagadas e informarlas, y si están bien subidas al SAT.

Alex Casanovas con Eduardo han creado Cofers que un SaaS para gestionar tesorería con impuestos y contabilidad de forma triangulada a la vez. Ahora están lanzando su MVP, pero existe un reto tecnológico importante. En México el acceso a los bancos para conciliar con Hacienda no es trivial.

Les deseo mucha suerte

Seedrocket ejercicio de retornos en 15 años

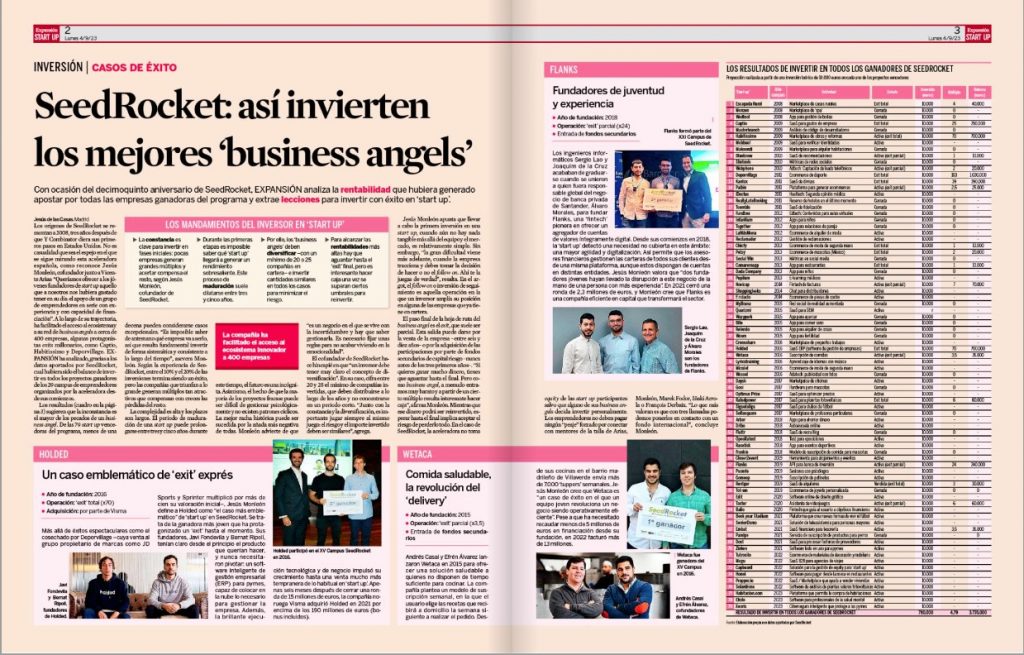
Este 2023 Seedrocket cumple 15 años, y hemos vuelto a realizar el ejercicio teórico de que hubiera pasado si como Business Angel hubieras invertido en las 3 startups ganadoras de cada edición, de forma consistente.

Antecedentes:

  • El ejercicio es un ejercicio teórico, y se basa en haber invertido en las tres compañías ganadoras de cada campus. Ser ganador del Campus de Seedrocket no quiere decir que recibes inversión de los mentores de Seedrocket. Es una votación de los mentores, pero no va condicionado a dinero.
  • El ejercicio está basado en haber invertido en solo la primera ronda sin hacer followons, y haber vendido en la salida completa de la compañía, o bien en la última ampliación de capital. La mayoría de mentores y BAs solo invierten en la primera ronda.
  • Este ejercicio se realiza para poder aprender y compartir con otros BAs experiencias que ha pasado, y qué hubiera pasado. Y con el objetivo de ser transaparentes (puede que algún dato no sea exacto al 100%)
  • Los proyectos de Seedrocket Campus, son proyectos en fases muy iniciales, proyectos que bien no han lanzado, o han lanzado un MVP pero no son compañías con gran tracción, sería pre-seed en toda regla.

Conclusiones:

  • Habrías tenido un retorno de 4,79x en dinero devuelto. Y hubieras tenido un TIR del 29%. He calculado lo que sería la TIR NASDAQ100 en el mismo periodo y me sale 13% (tir calculada que cada año inviertes y recuperas el 2023)
  • Todavía te quedarían en cartera algunas compañías como: Micolet, Endado, Embat, Reclamador, Honei, … que tal vez hacen subir ese múltiplo.
  • Hay tres compañías que se han marcado como salidas parciales Embat, Flanks, y Tacter. Quiere decir que ha habido ampliaciones de capital y ha habido la oportunidad de vender, y algunos han vendido de los que invirtieron, sin embargo son compañías que no se han vendido.
  • Las compañías que no han sido ganadoras de Seedrocket campus pero sí participaron en los campus outliers no las hemos contemplado, Marfeel, Acumbamail.
  • De 79 compañías 9 son outliers más de 6x. Tal vez se suma alguna más, y por tanto serían 10 – 11 outliers. Por tanto se cumpliría una de cada 10 son outiers. Sin embargo 3 compañías son las outliers totales, sino hubieras invertido en esas tu números no hubieran sido buenos.
  • De 79 compañías, 26 totalmente cerradas, 43 activas y como hemos dicho alguna podría dar buenos resultados.
  • Habitissimo y Captio son outliers con grandes múltiplos basado principalmente porque la ronda de Seedrocket eran valoraciones bajas (por debajo de 400.000€, con inversión de 20.000€), digo pq no serían replicables para VCs a día de hoy, pero tampoco creo que las condiciones del 2008 sería replicables hoy (creo que YC Combinator invertía en 2008 20K$ por el 7%).